4대보험 세금 — 월급에서 떼는 6가지, 보험료와 세금은 어떻게 다른가
월급에서 빠지는 돈은 보통 6가지입니다. 4대보험료 4가지(국민연금·건강보험·장기요양보험·고용보험)와 세금 2가지(소득세·지방소득세)입니다. 산재보험은 회사가 전부 내므로 월급에서 빠지지 않습니다1.
4대보험은 세금이 아닙니다. 오히려 본인이 낸 4대보험료는 연말정산 때 소득에서 전액 공제돼 세금을 줄입니다2. 2026년 요율로 월급 300만 원(부양가족 없이 본인 1명)이면 4대보험료 약 29만 1천 원, 세금 약 8만 2천 원이 빠집니다.
월급에서 떼는 6가지 한눈에
| 항목 | 성격 | 근로자 몫(2026년) | 근거 |
|---|---|---|---|
| 국민연금 | 보험료 | 기준소득월액의 4.75% | 국민연금법 |
| 건강보험 | 보험료 | 보수월액의 3.595%(7.19%의 절반) | 국민건강보험법 |
| 장기요양보험 | 보험료 | 건강보험료의 13.14% | 노인장기요양보험법 |
| 고용보험 | 보험료 | 보수의 0.9%(1.8%의 절반) | 보험료징수법 |
| 소득세 | 세금(국세) | 근로소득 간이세액표 금액 | 소득세법 |
| 지방소득세 | 세금(지방세) | 소득세의 10% | 지방세법 |
국민연금은 2026년 근로자와 회사가 각각 기준소득월액의 1만분의 475, 즉 4.75%씩 냅니다3. 건강보험료율은 7.19%이고 근로자와 회사가 절반씩 부담합니다45.
장기요양보험료는 건강보험료에 13.14%를 곱해 냅니다6. 고용보험은 실업급여 보험료율 1.8%의 절반인 0.9%가 근로자 몫입니다78.
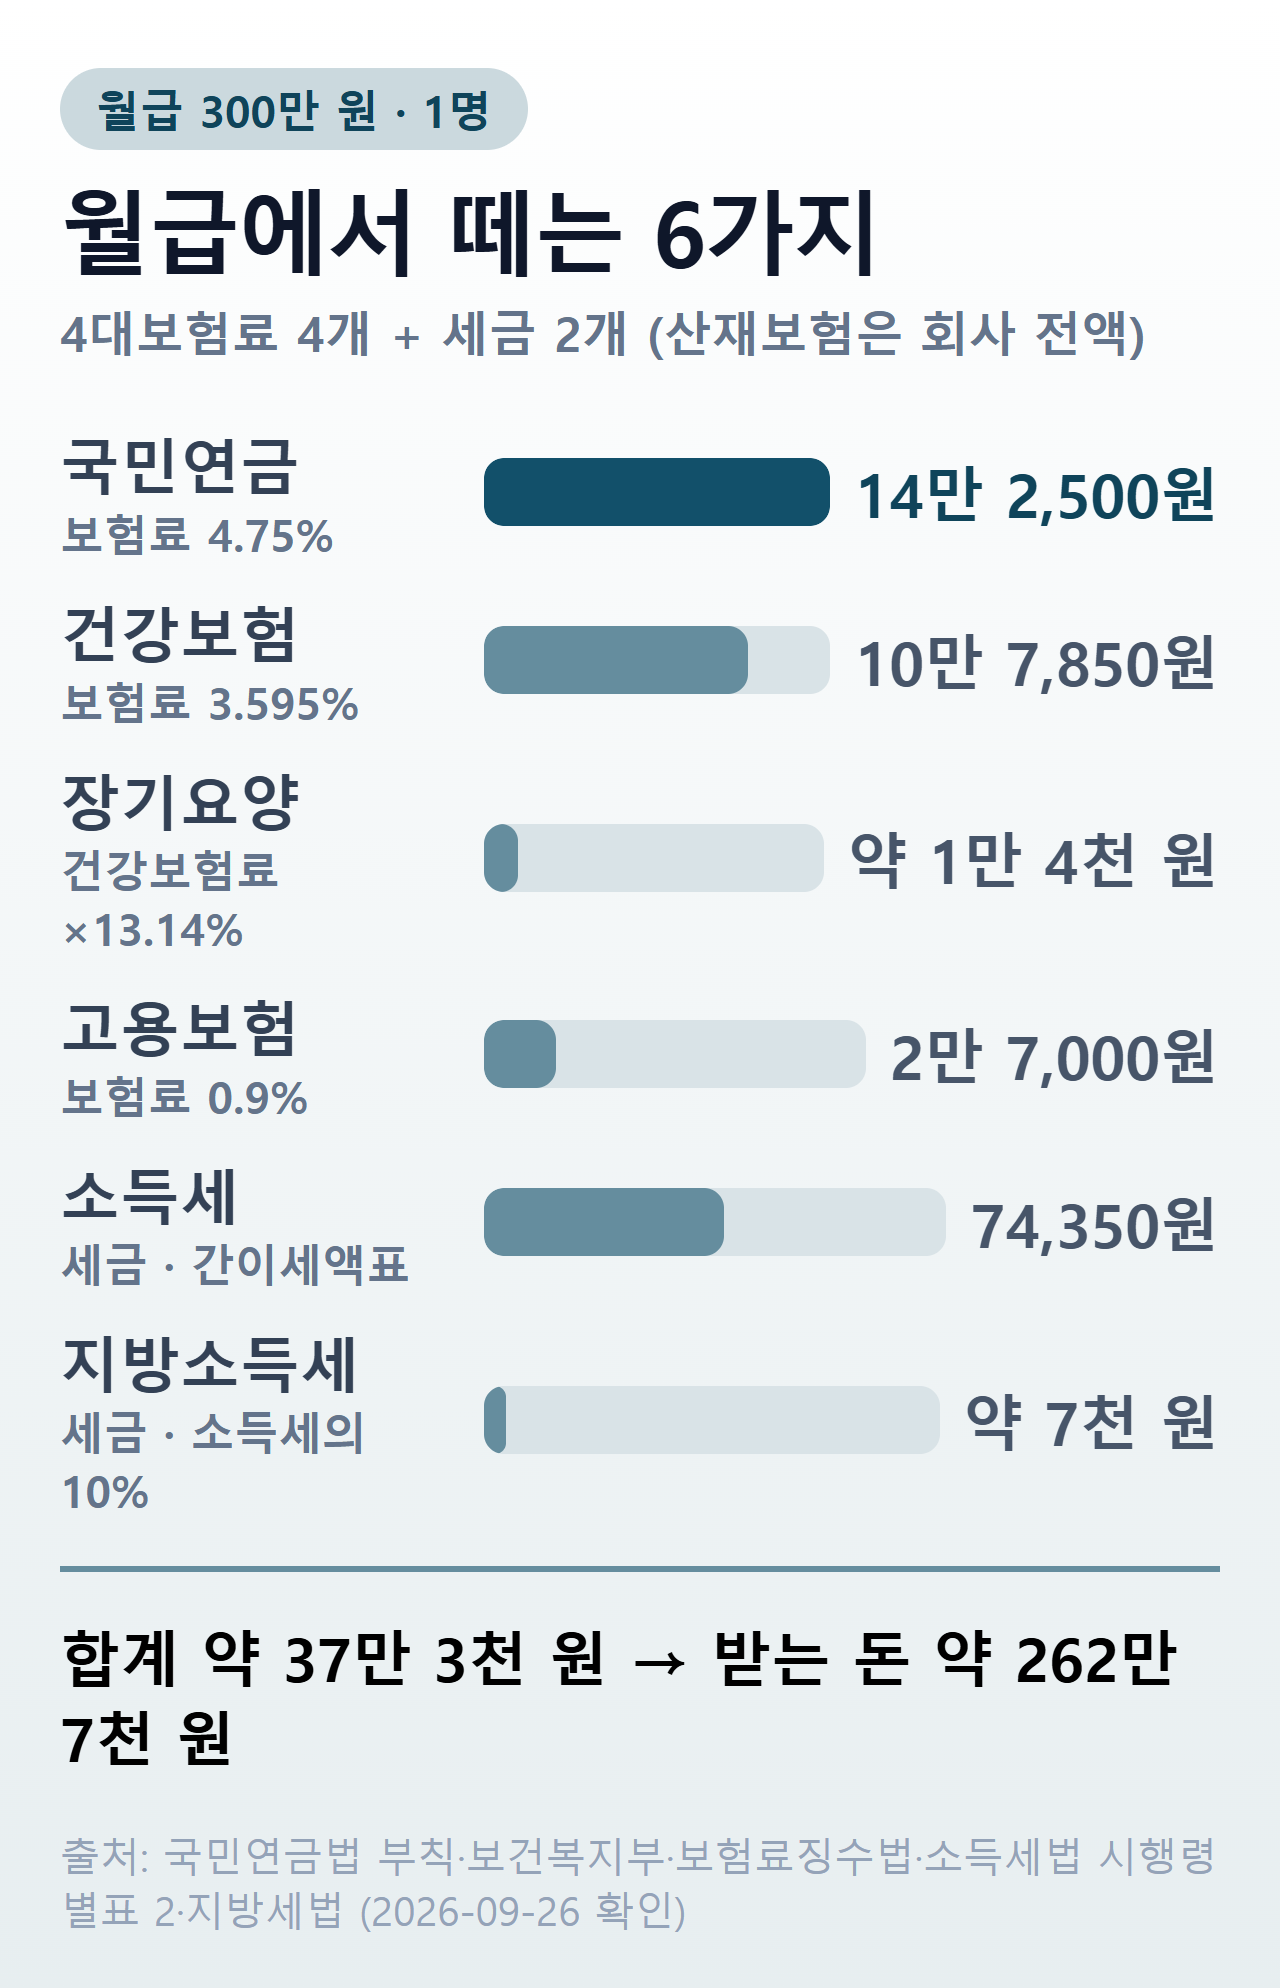 월급 300만 원·공제대상가족 1명 기준. 출처: 국민연금법 부칙·보건복지부·보험료징수법·소득세법 시행령 별표 2·지방세법 (2026-09-26 확인)
4대보험료 — 회사와 나눠 내는 보험료
4대보험료는 나중에 연금·진료비·실업급여 같은 급여로 돌아오는 보험료입니다. 회사도 보험료를 함께 내는데, 국민연금과 건강보험은 근로자와 회사가 같은 비율로 나눠 냅니다35. 요율별 상세와 상·하한은 4대보험 요율·계산에 따로 정리해 두었습니다.
월급에서 빠지는 이유는 법이 회사에 떼어 내게 했기 때문입니다. 국민연금법은 회사가 근로자 몫을 매달 임금에서 공제해 내도록 정합니다9. 건강보험도 회사가 그 달 보험료를 보수에서 공제해 납부합니다10.
산재보험은 예외인데요. 산재보험료는 사업주가 부담하는 보험료라 근로자 몫이 없습니다1.
세금 — 소득세와 지방소득세
소득세는 회사가 매달 근로소득 간이세액표에 따라 떼어 냅니다11. 표는 월급여액(비과세 제외)과 공제대상가족 수로 세액을 찾게 돼 있고, 본인과 배우자도 각각 1명으로 셉니다12.
지방소득세는 따로 계산하지 않습니다. 소득세를 뗄 때 그 10%를 개인지방소득세로 함께 뗍니다13.
매달 떼는 소득세는 임시 금액입니다. 다음 해 2월분 급여를 줄 때 1년치를 다시 계산하는 것이 연말정산입니다14.
월급 300만 원이면 얼마 떼나
비과세 수당 없이 월급 300만 원, 공제대상가족 1명(본인)인 경우입니다. 간이세액표에서 월급여액 300만 원 이상 302만 원 미만 칸의 1명 세액은 74,350원입니다15.
| 항목 | 계산 | 떼는 금액 |
|---|---|---|
| 국민연금 | 300만 원 × 4.75% | 14만 2,500원 |
| 건강보험 | 300만 원 × 3.595% | 10만 7,850원 |
| 장기요양보험 | 건강보험료 × 13.14% | 약 1만 4천 원 |
| 고용보험 | 300만 원 × 0.9% | 2만 7,000원 |
| 4대보험 소계 | 약 29만 1천 원 | |
| 소득세 | 간이세액표(1명) | 74,350원 |
| 지방소득세 | 소득세 × 10% | 약 7천 원 |
| 세금 소계 | 약 8만 2천 원 | |
| 합계 | 약 37만 3천 원 |
이 경우 통장에 들어오는 돈은 약 262만 7천 원입니다. 부양가족이 2명이면 같은 칸의 소득세가 56,850원으로 줄어듭니다15. 내 월급으로 바로 계산하려면 4대보험 계산기를 쓰면 됩니다.
4대보험료는 세금을 줄여 준다
4대보험료와 세금은 따로 노는 것이 아닙니다. 본인이 낸 4대보험료는 세금을 매기는 소득에서 빠집니다.
국민연금 보험료는 연금보험료공제로 종합소득금액에서 공제됩니다16. 건강보험·장기요양보험·고용보험료 중 근로자 부담분은 특별소득공제로 근로소득금액에서 공제됩니다2.
매달 떼는 간이세액표도 이 공제를 미리 반영해 만들어진 표입니다17. 즉 4대보험료를 뗀 뒤 남은 돈에 세금이 매겨지는 구조에 가깝습니다.
위 300만 원 예시라면 1년에 국민연금 171만 원, 건강·장기요양·고용보험료 약 178만 8천 원이 소득에서 빠집니다. 보험료를 냈다고 세금까지 이중으로 무는 것이 아닙니다.
- 급여로 돌아오는 보험료
- 회사도 함께 부담
- 연말정산 때 소득에서 공제
- 간이세액표로 매달 원천징수
- 지방소득세 = 소득세의 10%
- 다음 해 2월 연말정산으로 확정
위 도식의 공제 구조는 소득세법 제51조의3·제52조와 지방세법 제103조의13에 따른 것입니다1613.
3.3%를 떼는 경우
프리랜서 계약처럼 3.3%를 떼는 돈은 4대보험료가 아니라 세금입니다. 사업소득 원천징수세율 3%에18 그 10%인 지방소득세 0.3%가 더해진 것입니다13.
3.3%만 떼였다면 회사가 4대보험료를 떼지 않은 것입니다. 이런 계약에서 고용보험이 어떻게 되는지는 특고·프리랜서 고용보험에서 확인할 수 있습니다.
자주 묻는 질문
4대보험도 세금인가요? 아닙니다. 4대보험료는 보험료이고, 세금은 소득세와 지방소득세입니다. 본인이 낸 4대보험료는 오히려 연말정산 때 소득에서 공제돼 세금을 줄입니다2.
식대 같은 비과세 수당에도 떼나요? 간이세액표는 월급여액에서 비과세를 뺀 금액으로 찾습니다15. 국민연금의 기준이 되는 소득도 비과세소득을 제외한 금액입니다19.
산재보험료는 왜 월급에서 안 빠지나요? 산재보험료는 사업주가 부담하는 보험료이기 때문입니다1. 그래서 근로자 월급에서 산재보험료를 떼지 않습니다.
알바도 이렇게 다 떼나요? 근로시간과 기간에 따라 보험별로 가입 여부가 갈립니다. 알바 4대보험 가입 기준과 일용직 4대보험에 기준을 정리했습니다.
보험료 부담을 줄일 방법은 없나요? 소규모 사업장 저임금 근로자라면 두루누리 사회보험료 지원으로 국민연금·고용보험료 일부를 지원받을 수 있습니다.
참고
-
법제처 국가법령정보센터, 「고용보험 및 산업재해보상보험의 보험료징수 등에 관한 법률」 제13조 제5항, https://www.law.go.kr/법령/고용보험 및 산업재해보상보험의 보험료징수 등에 관한 법률/제13조 (2026-09-26 확인). “제1항에 따라 사업주가 부담하여야 하는 산재보험료는 그 사업주가 경영하는 사업에 종사하는 근로자의 개인별 보수총액에 다음 각 호에 따른 산재보험료율을 곱한 금액을 합한 금액으로 한다.” ↩ ↩2 ↩3
-
법제처 국가법령정보센터, 「소득세법」 제52조 제1항, https://www.law.go.kr/법령/소득세법/제52조 (2026-09-26 확인). “근로소득이 있는 거주자(일용근로자는 제외한다. 이하 이 조에서 같다)가 해당 과세기간에 「국민건강보험법」, 「고용보험법」 또는 「노인장기요양보험법」에 따라 근로자가 부담하는 보험료를 지급한 경우 그 금액을 해당 과세기간의 근로소득금액에서 공제한다.” ↩ ↩2 ↩3
-
법제처 국가법령정보센터, 「국민연금법」 부칙(법률 제20903호, 2025. 4. 2.) 제4조, https://www.law.go.kr/법령/국민연금법 (2026-09-26 확인). “사업장가입자의 연금보험료 중 사업장가입자의 기여금 및 사용자의 부담금은 각각 제88조제3항의 개정규정에도 불구하고 2026년부터 2032년까지는 기준소득월액에 다음 각 호의 해당 연도의 비율을 곱한 금액으로 한다. … 1. 2026년은 1만분의 475” ↩ ↩2
-
보건복지부, 「2026년 건강보험료율 7.19%로 결정」, https://www.mohw.go.kr/board.es?mid=a10503010100&bid=0027&act=view&list_no=1487279 (2026-09-26 확인). “위원회는 이날 ’26년 건강보험료율을 7.19%로 결정하여” ↩
-
법제처 국가법령정보센터, 「국민건강보험법」 제76조, https://www.law.go.kr/법령/국민건강보험법 (2026-09-26 확인). “직장가입자의 보수월액보험료는 직장가입자와 다음 각 호의 구분에 따른 자가 각각 보험료액의 100분의 50씩 부담한다.” ↩ ↩2
-
보건복지부, 「2026년도 장기요양보험료율 0.9448%」, https://www.mohw.go.kr/board.es?mid=a10503010100&bid=0027&act=view&list_no=1487817 (2026-09-26 확인). “2026년도 건강보험료 대비 장기요양보험료율은 13.14%이며, 장기요양보험료는 건강보험료에 해당 비율을 곱하여 납부하게 된다.” ↩
-
법제처 국가법령정보센터, 「고용보험 및 산업재해보상보험의 보험료징수 등에 관한 법률 시행령」 제12조, https://www.law.go.kr/법령/고용보험 및 산업재해보상보험의 보험료징수 등에 관한 법률 시행령 (2026-09-26 확인). “2. 실업급여의 보험료율: 1천분의 18” ↩
-
법제처 국가법령정보센터, 「고용보험 및 산업재해보상보험의 보험료징수 등에 관한 법률」 제13조 제2항, https://www.law.go.kr/법령/고용보험 및 산업재해보상보험의 보험료징수 등에 관한 법률/제13조 (2026-09-26 확인). “고용보험 가입자인 근로자가 부담하여야 하는 고용보험료는 자기의 보수총액에 제14조제1항에 따른 실업급여의 보험료율의 2분의 1을 곱한 금액으로 한다.” ↩
-
법제처 국가법령정보센터, 「국민연금법」 제90조, https://www.law.go.kr/법령/국민연금법/제90조 (2026-09-26 확인). “사용자는 사업장가입자가 부담할 기여금을 그에게 지급할 매달의 임금에서 공제하여 내야 한다.” ↩
-
법제처 국가법령정보센터, 「국민건강보험법」 제77조, https://www.law.go.kr/법령/국민건강보험법/제77조 (2026-09-26 확인). “사용자는 보수월액보험료 중 직장가입자가 부담하여야 하는 그 달의 보험료액을 그 보수에서 공제하여 납부하여야 한다.” ↩
-
법제처 국가법령정보센터, 「소득세법」 제134조 제1항, https://www.law.go.kr/법령/소득세법/제134조 (2026-09-26 확인). “원천징수의무자가 매월분의 근로소득을 지급할 때에는 근로소득 간이세액표에 따라 소득세를 원천징수한다.” ↩
-
법제처 국가법령정보센터, 「소득세법 시행령」 [별표 2] 근로소득 간이세액표 비고 제2호, https://www.law.go.kr/LSW/lsLawLinkInfo.do?lsJoLnkSeq=1001063628 (2026-09-26 확인). “공제대상가족의 수를 산정할 때 본인 및 배우자도 각각 1명으로 보아 계산함.” ↩
-
법제처 국가법령정보센터, 「지방세법」 제103조의13 제1항, https://www.law.go.kr/법령/지방세법/제103조의13 (2026-09-26 확인). “원천징수의무자가 거주자로부터 소득세를 원천징수하는 경우에는 … 100분의 10에 해당하는 금액을 소득세 원천징수와 동시에 개인지방소득세로 특별징수하여야 한다.” ↩ ↩2 ↩3
-
법제처 국가법령정보센터, 「소득세법」 제134조 제2항 제1호, https://www.law.go.kr/법령/소득세법/제134조 (2026-09-26 확인). “해당 과세기간의 다음 연도 2월분 근로소득을 지급할 때” ↩
-
법제처 국가법령정보센터, 「소득세법 시행령」 [별표 2] 근로소득 간이세액표(월급여액 3,000천원 이상 3,020천원 미만, 공제대상가족 1명·2명·3명), https://www.law.go.kr/LSW/lsLawLinkInfo.do?lsJoLnkSeq=1001063628 (2026-09-26 확인). “월급여액(천원) [비과세 및 학자금 제외] … 3,000 3,020 74,350 56,850 31,940” ↩ ↩2 ↩3
-
법제처 국가법령정보센터, 「소득세법」 제51조의3 제1항, https://www.law.go.kr/법령/소득세법/제51조의3 (2026-09-26 확인). “종합소득이 있는 거주자가 공적연금 관련법에 따른 기여금 또는 개인부담금(이하 “연금보험료”라 한다)을 납입한 경우에는 해당 과세기간의 종합소득금액에서 그 과세기간에 납입한 연금보험료를 공제한다.” ↩ ↩2
-
법제처 국가법령정보센터, 「소득세법 시행령」 [별표 2] 근로소득 간이세액표 비고 제1호, https://www.law.go.kr/LSW/lsLawLinkInfo.do?lsJoLnkSeq=1001063628 (2026-09-26 확인). “「소득세법」에 따른 근로소득공제, 기본공제, 특별소득공제 및 특별세액공제 중 일부, 연금보험료공제, 근로소득세액공제와 해당 세율을 반영하여 계산한 금액임.” ↩
-
법제처 국가법령정보센터, 「소득세법」 제129조 제1항, https://www.law.go.kr/법령/소득세법/제129조 (2026-09-26 확인). “3. 원천징수대상 사업소득에 대해서는 100분의 3.” ↩
-
법제처 국가법령정보센터, 「국민연금법」 제3조, https://www.law.go.kr/법령/국민연금법 (2026-09-26 확인). ““소득”이란 일정한 기간 근로를 제공하여 얻은 수입에서 대통령령으로 정하는 비과세소득을 제외한 금액” ↩