자동차보험 할증기준 (사고 1점에 1등급·29등급 적용률·3년 무사고 룰)
자동차보험은 사고가 나면 사고 내용에 따라 0.5점~4점을 매기고, 1점마다 할인·할증등급을 1등급씩 올립니다.1 금융위원회 설명으로 1등급 할증이면 보험료가 약 7.1% 오릅니다.1
사고 뒤에는 3년간 무사고여야 그다음 해부터 다시 할인이 시작됩니다.2 사고 한 건의 영향이 한 해로 끝나지 않는다는 뜻입니다.
아래에서 29등급 체계와 등급별 적용률, 물적사고할증기준금액, 사고건수 요율, 3년 넘게 쉬었다 재가입할 때의 등급까지 차례로 정리하겠습니다.
할증기준 한눈에
할증 판정의 대상은 보험증권에 이름이 적힌 기명피보험자이고, 등급은 총 29등급입니다. 처음 가입하면 11등급에서 시작합니다.3
| 항목 | 기준 |
|---|---|
| 평가 대상 | 보험증권에 이름이 기재된 기명피보험자 |
| 등급 체계 | 총 29등급, 최초 가입 11등급 |
| 사고점수 | 사고 내용에 따라 0.5점~4점 |
| 할증 폭 | 1점당 1등급, 1등급 할증 시 약 7.1% 인상 |
| 무사고 할인 | 매년 1등급 (사고 처리 후엔 3년 무사고 뒤부터) |
| 물적사고할증기준금액 | 가입 때 50·100·150·200만원 중 선택 |
| 자기차량손해 | 1억원 초과 시 1점 추가 |
표의 수치는 금융위원회 보도자료의 할인·할증등급 제도 설명을 옮긴 것입니다.3124
등급 숫자가 낮을수록(1등급에 가까울수록) 보험료를 더 냅니다.1 사고로 「할증」된다는 말은 등급 숫자가 내려간다는 뜻입니다.
사고 종류별 점수
점수는 물적사고냐 인적사고냐, 인적사고라면 상해 급수가 몇 급이냐로 갈립니다. 금융위원회 보도자료 첨부 그림의 점수표는 아래와 같습니다.5
| 사고 종류 | 구분 | 점수 |
|---|---|---|
| 물적사고(대물배상·자기차량손해) | 물적사고할증기준금액 이하 | 0.5점 |
| 물적사고(대물배상·자기차량손해) | 물적사고할증기준금액 초과 | 1점 |
| 자기신체사고(자동차상해) | — | 1점 |
| 대인배상 | 12~14급 상해 | 1점 |
| 대인배상 | 8~11급 상해 | 2점 |
| 대인배상 | 2~7급 상해 | 3점 |
| 대인배상 | 사망, 1급 상해 | 4점 |
표 바로 뒤의 조건 두 가지도 점수에 들어갑니다. 자기차량손해가 1억원을 넘으면 1점이 더 붙고, 물적사고의 기준금액은 가입 때 고른 금액입니다.4
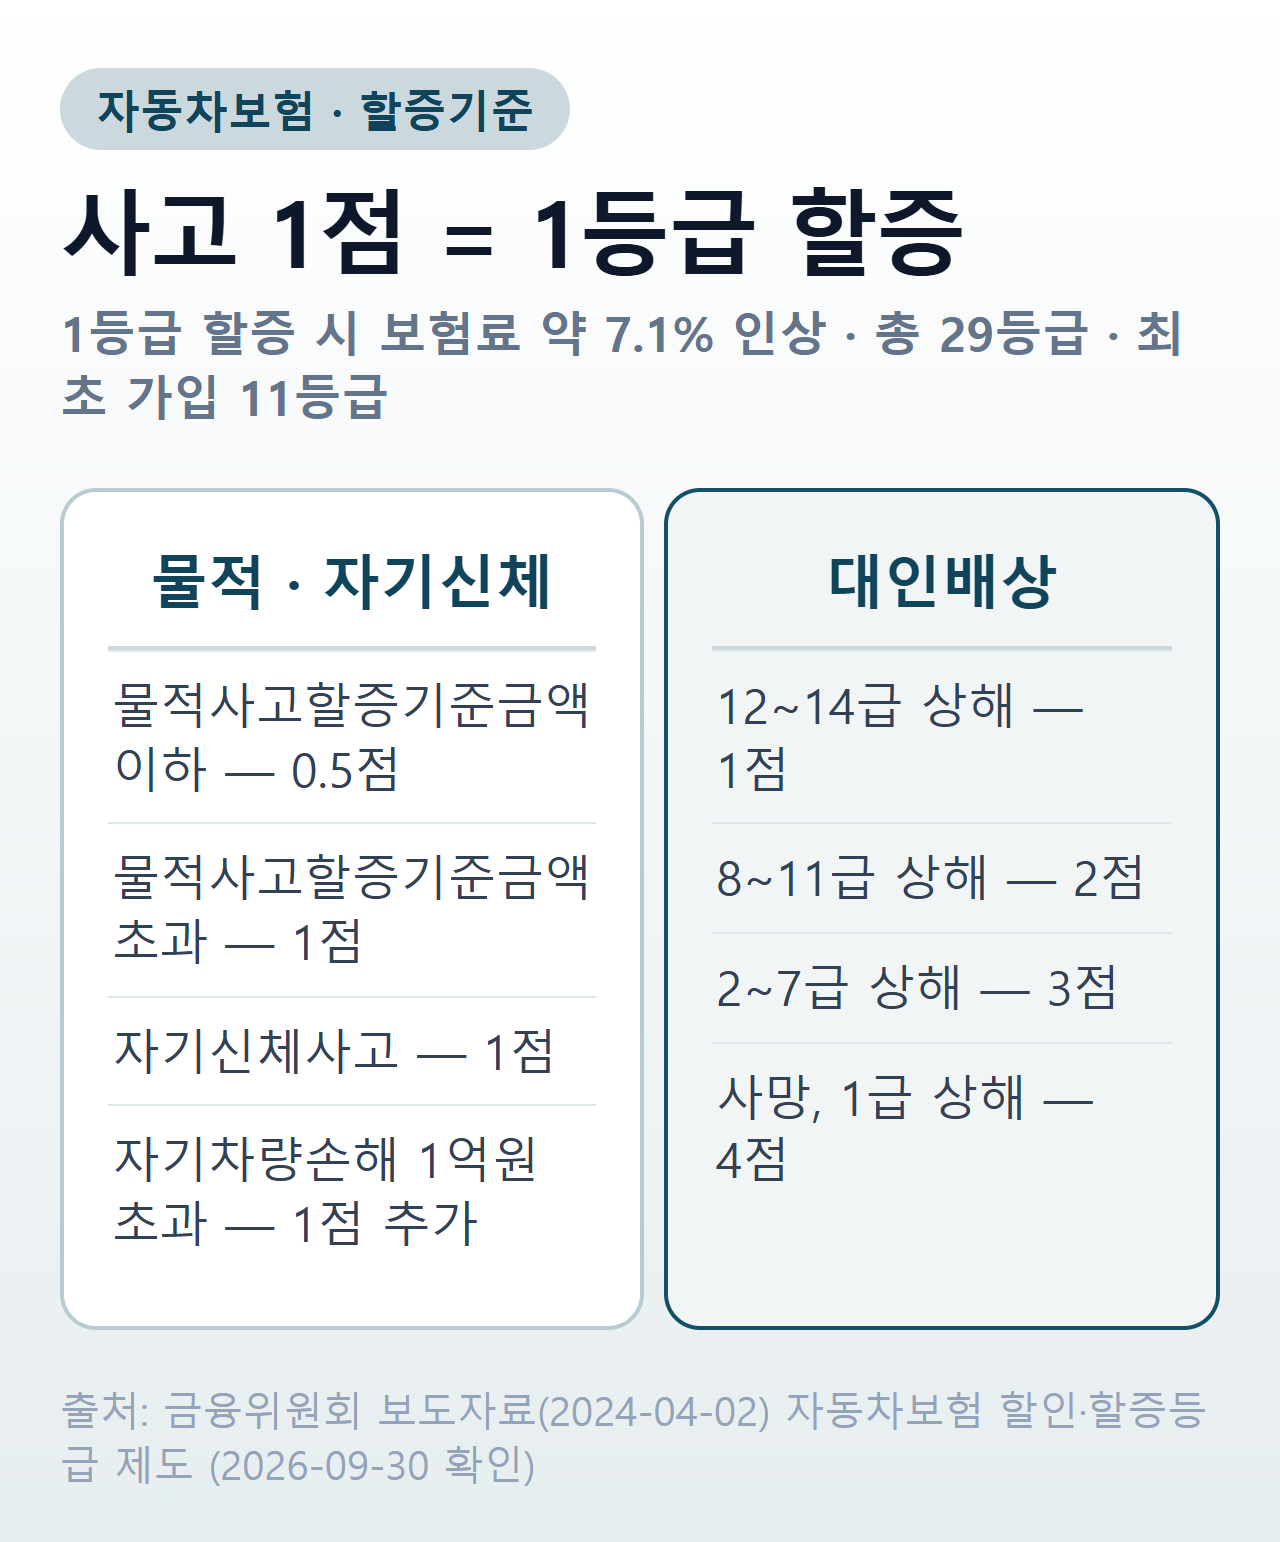 출처: 금융위원회 보도자료(2024-04-02) 자동차보험 할인·할증등급 제도 (2026-09-30 확인)
등급별 보험료 적용률
할인·할증을 반영하기 전 보험료가 100만원이라면 1등급은 200만원, 11등급은 82.8만원, 29등급은 30만원을 냅니다.6
| 구간 | 등급 | 적용률 |
|---|---|---|
| 불량등급(고위험) | 1~10등급 | 200%~87.8% |
| 기본등급(최초 가입) | 11등급 | 82.8% |
| 우량등급(저위험) | 12~29등급 | 71.2%~30% |
이 적용률은 보험개발원이 산출한 참조순보험요율서 기준이라 실제 보험회사별 적용률은 다를 수 있습니다.7 손해보험협회도 등급별 적용률을 최고 200%와 최저 30% 사이에서 보험회사별 실적통계로 자율 적용한다고 공시합니다.8
사고 1건에 보험료가 얼마 오르나
계산은 사고점수 → 할증 등급 수 → 등급당 약 7.1% 순서입니다.1 점수가 2점이면 2등급이 내려갑니다. 0.5점짜리 사고가 등급에 어떻게 반영되는지는 금융위원회 자료에 따로 나와 있지 않습니다.
예를 들어 최초 가입 등급(11등급, 적용률 82.8%)인 운전자가 기준금액을 넘는 물적사고 1건(1점)을 내면 10등급으로 내려갑니다.5 10등급은 불량등급 구간(1~10등급)의 가장 위 칸입니다.6
같은 운전자가 상대방에게 2~7급 상해를 입힌 대인사고를 내면 3점이라 3등급이 한꺼번에 내려갑니다.5 사망이나 1급 상해라면 4점, 곧 4등급입니다.
「약 7.1%」는 금융위원회가 든 대략의 값이고, 실제 등급별 적용률은 회사마다 다를 수 있습니다.7 같은 1점 사고라도 가입한 회사의 적용률표에 따라 오르는 금액이 달라집니다.
물적사고할증기준금액과 자차 1억 초과
물적사고할증기준금액은 보험에 가입할 때 계약자가 50만원, 100만원, 150만원, 200만원 중에서 고르는 금액입니다.4 물적사고 보험금이 이 금액 이하면 0.5점, 넘으면 1점입니다.5
같은 수리비라도 기준선을 어디에 두었느냐에 따라 0.5점과 1점이 갈립니다. 기준금액을 200만원으로 골랐다면 150만원짜리 물적사고는 0.5점입니다.5
자기차량손해로 나간 보험금이 1억원을 넘으면 사고점수 1점이 추가됩니다.4 고가 차량의 자차 사고는 점수가 한 번 더 붙는다는 뜻입니다.
무사고 할인과 3년 룰
사고가 없으면 매년 1등급씩 할인됩니다.2 11등급에서 시작해 해마다 숫자가 올라가는 방식입니다.9
다만 사고를 보험으로 처리했다면 그 뒤 3년간 무사고여야 그다음 해부터 할인이 다시 시작됩니다.2 할증된 등급에서 곧바로 회복하지 못하는 이유가 이 조건입니다.
오랫동안 무사고로 장기무사고 보호등급에 오른 가입자는 사고점수 1점 이하 사고면 등급 할증이 없고, 2점 이상이면 처음 1점을 뺀 나머지 점수로만 할증합니다.10
등급과 별개인 사고건수 요율
보험료에는 할인·할증등급 말고도 사고건수별 특성요율이 따로 곱해집니다.11 이 요율은 직전 3년간 사고 유무와 사고 건수에 따라 정해집니다.11
사고점수와 달리 이 요율은 사고 유무와 건수를 봅니다.11 할증을 볼 때 「몇 점인가」와 「3년 안에 몇 건인가」를 같이 따져야 하는 이유입니다.
보험료가 어떤 요율들의 곱으로 만들어지는지는 자동차보험 종류 글의 보험료 항목에 정리해 두었습니다.
3년 넘게 쉬었다 재가입하면
본인 명의 자동차보험이 끝난 날부터 3년이 지나 다시 가입하면 예전에는 등급과 상관없이 모두 최초 가입자와 같은 11등급을 받았습니다.12 2024년 8월 1일 책임개시 계약부터는 이전 등급을 반영합니다.13
| 이전 등급 | 재가입 등급 |
|---|---|
| 15~29등급 | 이전 등급에서 3등급 할증 |
| 12~14등급 | 11등급 |
| 9~10등급 | 이전 등급 그대로 |
| 1~8등급 | 8등급 |
우량 가입자는 쉬었다 와도 할인 일부가 남고, 사고가 많았던 가입자는 쉬는 것만으로 등급이 11등급까지 회복되지 않습니다.1415 대상은 2007년 9월 이후 체결된 개인용 자동차보험 계약입니다.13
자주 묻는 질문
Q. 자동차보험은 사고 한 번에 얼마나 오르나요?
사고 내용에 따라 0.5점~4점이 매겨지고 1점당 1등급이 할증되며, 1등급 할증은 보험료 약 7.1% 인상입니다.1 여기에 직전 3년 사고 건수로 정하는 사고건수별 특성요율이 따로 붙습니다.11
Q. 물적사고할증기준금액은 얼마로 고르나요?
가입 때 50만원, 100만원, 150만원, 200만원 중 하나를 계약자가 고릅니다.4 자기차량손해가 1억원을 넘으면 사고점수 1점이 추가됩니다.4
Q. 사고 후 언제부터 다시 할인되나요?
사고를 보험으로 처리했다면 3년간 무사고여야 그다음 해부터 매년 1등급씩 할인됩니다.2
Q. 3년 넘게 보험을 쉬었다가 다시 들면 등급은 어떻게 되나요?
2024년 8월 1일 책임개시 계약부터 15~29등급은 이전 등급에서 3등급 할증, 12~14등급은 11등급, 9~10등급은 그대로, 1~8등급은 8등급으로 재가입합니다.141513
참고
- 자동차보험 종류 — 6가지 보장종목과 의무보험·임의보험, 보험료 요율 구성
- 사회보험과 민간보험 차이 — 자동차보험이 「법으로 강제되는 민간보험」인 이유
-
금융위원회, 같은 보도자료(2024-04-02), https://www.fsc.go.kr/no010101/82029 (2026-09-30 확인). 등급이 낮을수록 보험료를 더 내고 1등급 할증 시 약 7.1% 인상, 사고내용에 따라 0.5점~4점 부과·1점당 1등급 할증. ↩ ↩2 ↩3 ↩4 ↩5 ↩6
-
금융위원회, 같은 보도자료(2024-04-02), https://www.fsc.go.kr/no010101/82029 (2026-09-30 확인). 무사고 시 매년 1등급씩 할인, 사고 처리 시 3년간 무사고여야 그다음 해부터 할인. ↩ ↩2 ↩3 ↩4 ↩5
-
금융위원회, 「[보도자료] 운전자가 무사고 경력과 운전경력을 합리적으로 인정받아 보험료 부담을 경감할 수 있도록 자동차보험 경력인정기준을 개선합니다」(2024-04-02), https://www.fsc.go.kr/no010101/82029 (2026-09-30 확인). 평가대상 기명피보험자, 총 29등급, 최초 가입 11등급. ↩ ↩2
-
금융위원회, 같은 보도자료(2024-04-02), https://www.fsc.go.kr/no010101/82029 (2026-09-30 확인). 물적사고할증기준금액은 가입 시 50·100·150·200만원 중 선택, 자기차량손해 1억 초과 시 추가 1점. ↩ ↩2 ↩3 ↩4 ↩5 ↩6
-
금융위원회, 같은 보도자료 첨부 PDF 2쪽 그림 〈자동차보험 할인·할증등급 제도〉(2024-04-02), https://www.fsc.go.kr/no010101/82029 (2026-09-30 확인). 그림이라 원문 인용 대신 값만 적음 — 물적사고 기준금액 이하 0.5점·초과 1점, 자기신체사고 1점, 대인배상 12~14급 1점·8~11급 2점·2~7급 3점·사망 및 1급 4점. ↩ ↩2 ↩3 ↩4 ↩5
-
금융위원회, 같은 보도자료(2024-04-02), https://www.fsc.go.kr/no010101/82029 (2026-09-30 확인). 불량등급 1~10등급(200%~87.8%), 기본등급 11등급(82.8%), 우량등급 12~29등급(71.2%~30%), 반영 전 100만원이면 1등급 200만원·11등급 82.8만원·29등급 30만원. ↩ ↩2
-
금융위원회, 같은 보도자료(2024-04-02), https://www.fsc.go.kr/no010101/82029 (2026-09-30 확인). 적용률은 보험개발원 참조순보험요율서 기준이며 실제 회사별 적용률은 다를 수 있음. ↩ ↩2
-
손해보험협회 공시실, 「자동차보험 할인할증적용률 안내」, https://kpub.knia.or.kr/carInsuranceDisc/discountExtra/discountInf.do (2026-09-30 확인). 등급별 적용률은 최고 200%와 최저 30% 사이에서 보험회사별 실적통계를 기초로 자율 적용. ↩
-
손해보험협회 공시실, 「자동차보험 할인할증적용률 안내」, https://kpub.knia.or.kr/carInsuranceDisc/discountExtra/discountInf.do (2026-09-30 확인). 최초 가입 11Z등급(이륜자동차 11N등급), 무사고 시 1등급씩 할인. ↩
-
손해보험협회 공시실, 「자동차보험 할인할증적용률 안내」, https://kpub.knia.or.kr/carInsuranceDisc/discountExtra/discountInf.do (2026-09-30 확인). 장기무사고 보호등급은 사고점수 1점 이하 사고 시 할증 없음, 2점 이상이면 최초 1점을 뺀 점수로 할증. ↩
-
금융위원회, 같은 보도자료(2024-04-02), https://www.fsc.go.kr/no010101/82029 (2026-09-30 확인). 계약 종료일부터 3년 경과 후 재가입 시 종전에는 일률적으로 11등급 적용. ↩
-
금융위원회, 같은 보도자료(2024-04-02), https://www.fsc.go.kr/no010101/82029 (2026-09-30 확인). 2007년 9월 이후 체결된 개인용 자동차보험 중 경력단절 계약 대상, 2024년 8월 1일 책임개시 계약부터 적용. ↩ ↩2 ↩3
-
금융위원회, 같은 보도자료(2024-04-02), https://www.fsc.go.kr/no010101/82029 (2026-09-30 확인). 경력단절 15~29등급은 이전 등급에서 3등급 할증, 12~14등급은 11등급. ↩ ↩2
-
금융위원회, 같은 보도자료(2024-04-02), https://www.fsc.go.kr/no010101/82029 (2026-09-30 확인). 경력단절 1~8등급은 8등급, 9~10등급은 직전 등급 그대로. ↩ ↩2